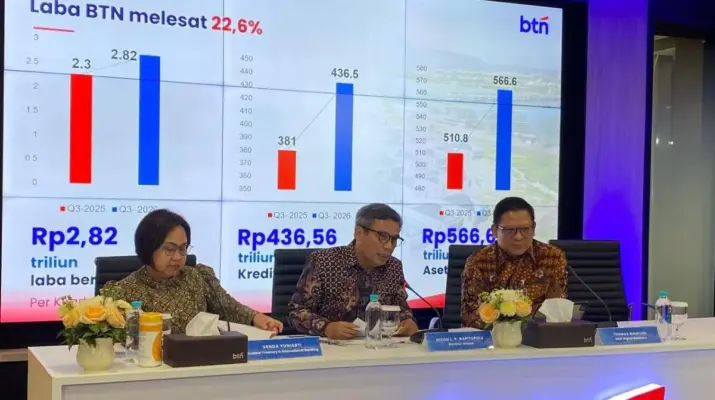
Jakarta, 19 November 2026 – PT Bank Tabungan Negara (Persero) Tbk atau BTN mencatat pertumbuhan laba sebesar 22,6 persen hingga kuartal III 2026 dengan nilai mencapai Rp2,82 triliun. Pencapaian tersebut menunjukkan peningkatan kinerja keuangan perseroan di tengah dinamika industri perbankan nasional dan perubahan kondisi perekonomian. Pertumbuhan laba menjadi indikator penting dalam menilai kemampuan bank menghasilkan keuntungan melalui aktivitas pembiayaan, penghimpunan dana, serta pengelolaan operasional. Sebagai salah satu bank yang memiliki fokus utama pada sektor perumahan, BTN terus menghadapi tantangan dalam menjaga pertumbuhan bisnis sekaligus mempertahankan kualitas aset. Capaian hingga September 2026 tersebut menjadi perhatian karena mencerminkan perkembangan profitabilitas perseroan selama sembilan bulan pertama tahun berjalan.
Pertumbuhan laba BTN sebesar 22,6 persen memperlihatkan adanya peningkatan keuntungan dibandingkan periode yang sama pada tahun sebelumnya. Kenaikan tersebut menjadi salah satu indikator positif bagi perusahaan dalam menjalankan kegiatan usaha di tengah persaingan industri jasa keuangan. Dalam bisnis perbankan, pertumbuhan keuntungan dapat dipengaruhi oleh berbagai komponen, termasuk pendapatan bunga, biaya dana, pendapatan berbasis komisi, dan efisiensi operasional. Selain itu, pengelolaan risiko kredit juga memiliki peran penting karena kualitas pembiayaan dapat memengaruhi kebutuhan pembentukan cadangan kerugian. Oleh sebab itu, perkembangan laba perlu dilihat bersama indikator keuangan lainnya untuk memperoleh gambaran menyeluruh mengenai kondisi fundamental perusahaan.
Sebagai bank yang memiliki peran besar dalam pembiayaan perumahan nasional, BTN menempatkan kredit pemilikan rumah atau KPR sebagai salah satu kegiatan usaha utamanya. Penyaluran pembiayaan perumahan memiliki keterkaitan dengan kebutuhan masyarakat terhadap hunian, perkembangan industri properti, dan kebijakan pemerintah dalam memperluas akses kepemilikan rumah. Permintaan pembiayaan dari masyarakat menjadi faktor penting dalam menentukan perkembangan portofolio kredit bank. Namun, ekspansi pembiayaan juga harus mempertimbangkan kemampuan pembayaran debitur serta kondisi ekonomi yang dapat memengaruhi daya beli rumah tangga. Dengan demikian, pertumbuhan bisnis perumahan perlu diimbangi penerapan prinsip kehati-hatian agar peningkatan penyaluran kredit tidak menimbulkan tekanan terhadap kualitas aset pada masa mendatang.
Dari sisi pengelolaan keuangan, kemampuan menjaga keseimbangan antara pendapatan dan biaya menjadi salah satu faktor penting dalam mempertahankan profitabilitas perbankan. Bank perlu mengelola sumber pendanaan secara efisien agar biaya penghimpunan dana tidak memberikan tekanan berlebihan terhadap margin keuntungan. Pengembangan layanan digital, penyederhanaan proses operasional, serta peningkatan produktivitas jaringan pelayanan dapat menjadi bagian dari strategi efisiensi perusahaan. Selain itu, kemampuan mempertahankan hubungan dengan nasabah dan memperluas penggunaan produk keuangan juga berpotensi mendukung pertumbuhan pendapatan. Meski demikian, kontribusi masing-masing faktor terhadap kenaikan laba BTN perlu mengacu pada rincian laporan keuangan perseroan agar tidak menimbulkan kesimpulan yang keliru mengenai sumber pertumbuhan keuntungan.
Peningkatan laba hingga Rp2,82 triliun juga menjadi informasi penting bagi investor yang memantau perkembangan saham BTN di pasar modal. Kinerja keuntungan merupakan salah satu indikator yang digunakan untuk menilai kemampuan perusahaan menciptakan nilai ekonomi bagi pemegang saham. Namun, keputusan investasi tidak hanya bergantung pada pertumbuhan laba karena terdapat berbagai faktor lain yang perlu diperhatikan, seperti kecukupan modal, likuiditas, kualitas kredit, serta prospek bisnis jangka panjang. Perubahan kondisi suku bunga dan perkembangan perekonomian nasional juga dapat memengaruhi kinerja industri perbankan secara keseluruhan. Oleh karena itu, pencapaian laba pada kuartal III 2026 perlu dipahami sebagai bagian dari perkembangan keuangan perusahaan, bukan sebagai jaminan bahwa pertumbuhan dengan tingkat yang sama akan terus berlangsung.
Dalam menghadapi periode berikutnya, BTN memiliki tantangan untuk mempertahankan momentum pertumbuhan sekaligus memastikan kegiatan pembiayaan berjalan secara sehat. Sektor perumahan masih membutuhkan dukungan pembiayaan yang berkelanjutan, terutama untuk masyarakat yang ingin memiliki hunian dengan skema pembayaran jangka panjang. Di sisi lain, perubahan daya beli masyarakat, kondisi pasar properti, dan biaya pendanaan dapat memengaruhi permintaan kredit maupun kemampuan debitur memenuhi kewajiban. Penguatan manajemen risiko, peningkatan kualitas pelayanan, dan pemanfaatan teknologi menjadi aspek yang dapat mendukung daya saing perseroan. BTN juga perlu menjaga keseimbangan antara target pertumbuhan bisnis dan kemampuan perusahaan dalam mengelola potensi risiko yang muncul dari aktivitas pembiayaan.
Capaian laba BTN sebesar Rp2,82 triliun dengan pertumbuhan 22,6 persen hingga kuartal III 2026 memberikan gambaran mengenai perkembangan profitabilitas perusahaan selama sembilan bulan pertama tahun berjalan. Peningkatan tersebut menjadi modal penting bagi perseroan dalam melanjutkan kegiatan usaha dan memperkuat perannya dalam mendukung pembiayaan perumahan nasional. Meski demikian, keberlanjutan pertumbuhan keuntungan tetap bergantung pada kualitas pengelolaan aset, efisiensi operasional, dan kemampuan menghadapi perubahan kondisi ekonomi. Evaluasi terhadap indikator keuangan lainnya diperlukan untuk memastikan peningkatan laba berjalan seiring dengan penguatan fundamental perusahaan. Menjelang akhir 2026, perhatian akan tertuju pada kemampuan BTN mempertahankan kinerja positif sekaligus menjalankan fungsi intermediasi perbankan secara sehat, berkelanjutan, dan sesuai kebutuhan masyarakat.